Рынок жилья готовится к серьезным переменам: с 1 октября вступают в силу поправки в программу семейной ипотеки, которые могут существенно усложнить процесс приобретения недвижимости для молодых семей. Нововведения затронут не только процентные ставки, но и критерии платежеспособности заемщиков, что делает покупку квартиры все более труднодостижимой целью.
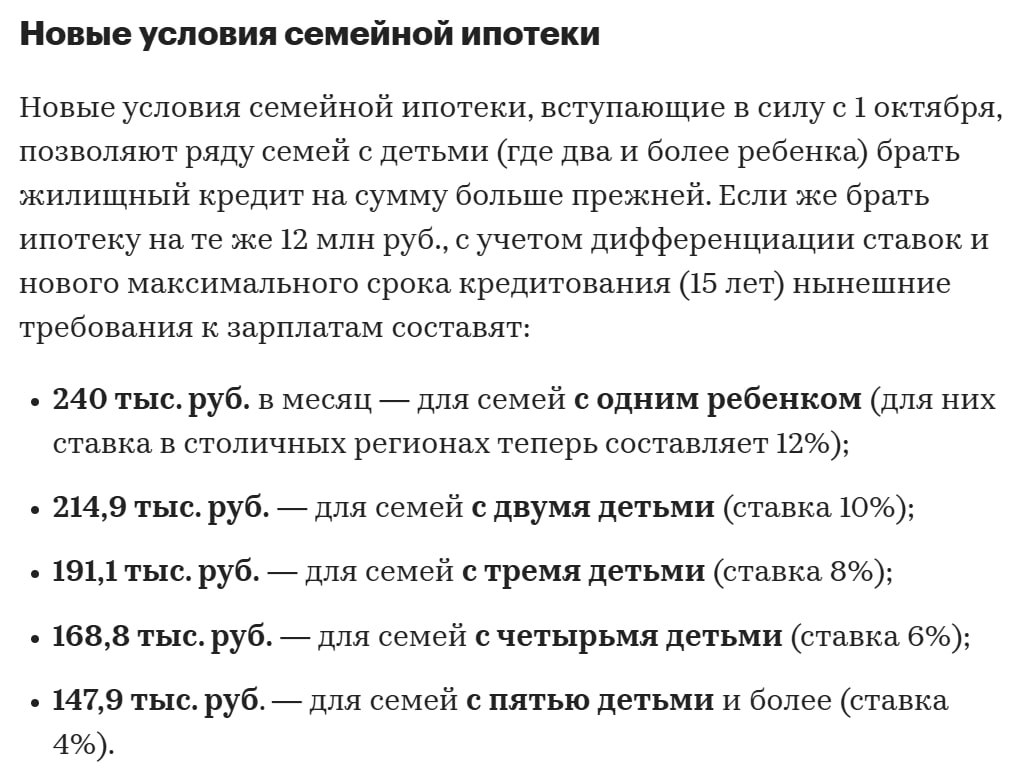
Главным шоком для потенциальных покупателей стало резкое повышение требований к официальному уровню дохода. Если ранее для одобрения кредита в Москве семье с одним ребенком было достаточно подтвердить определенный уровень заработка, то теперь планка поднимается до критических высот. По предварительным расчетам, для получения одобрения банка семье с одним ребенком в столице потребуется ежемесячный доход не менее 240 000 рублей. Это почти вдвое превышает текущие требования, что автоматически исключает из программы значительную часть нуждающихся в улучшении жилищных условий.
Кроме того, существенно сокращается максимальный срок кредитования. Если раньше заемщики могли рассчитывать на длительный период выплат, что позволяло снизить ежемесячную финансовую нагрузку, то теперь срок будет урезан вдвое. Это приведет к неизбежному росту ежемесячного платежа. В наиболее напряженных scenarios, например, при покупке жилья в крупных городах, сумма ежемесячного взноса может достигать 180 000 рублей. Такая финансовая нагрузка становится неподъемной для большинства среднестатистических семей.
Эксперты отмечают, что совокупность этих факторов — рост ставок, сокращение срока и увеличение требований к доходу — создает эффект «мышеловки» для покупателей. С одной стороны, государство декларирует поддержку семей, но с другой — новые условия делают программу доступной лишь для узкого круга высокооплачиваемых специалистов. Молодым семьям, планировавшим улучшить жилищные условия, придется либо искать дополнительные источники дохода, либо отказываться от идеи покупки собственной квартиры в ближайшем будущем.
В сложившейся ситуации потенциальным заемщикам рекомендуется тщательно пересчитать свой бюджет и рассмотреть альтернативные варианты, включая покупку жилья в регионах или вторичного рынка, где условия могут быть менее жесткими. Однако очевидно, что эпоха доступной ипотеки для среднего класса подходит к концу, требуя от семей новых стратегий выживания на рынке недвижимости.